Análise dos Ativos do BRB
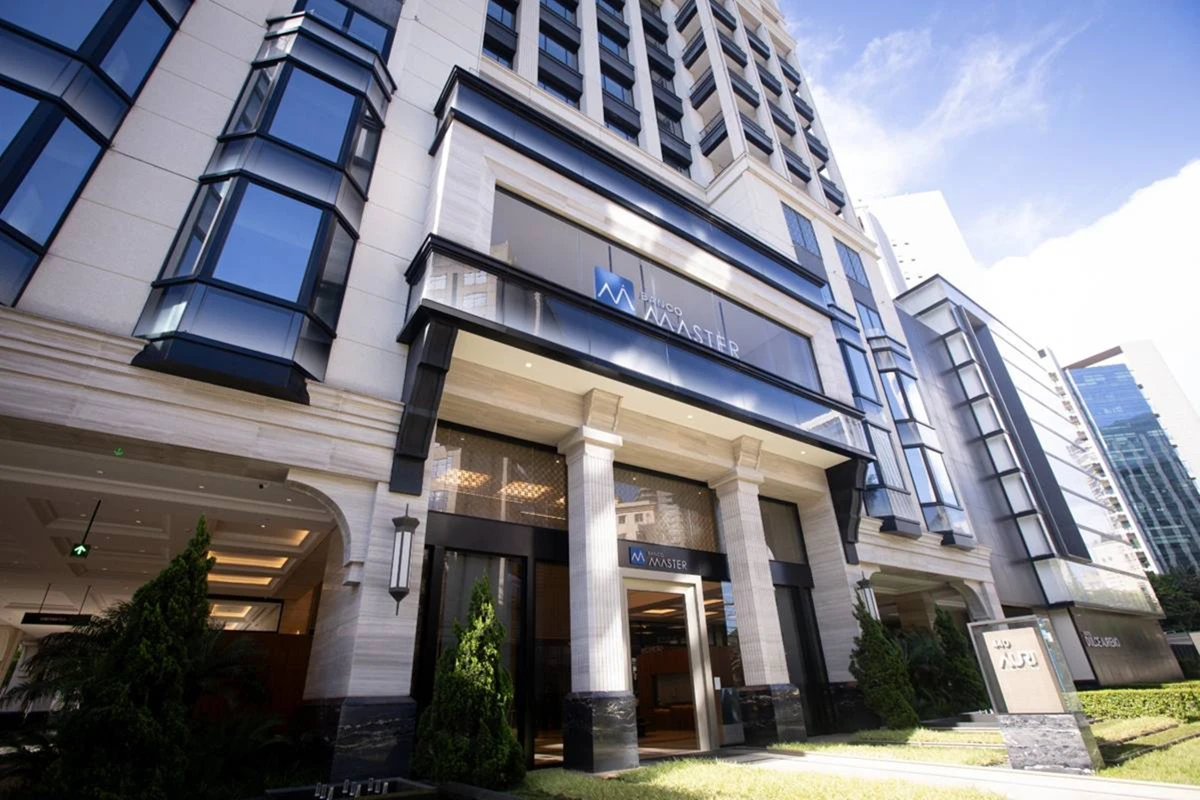
O Banco de Brasília (BRB) está no centro de uma controvérsia financeira após a aquisição de R$ 30,5 bilhões em ativos do Banco Master, dos quais R$ 11,8 bilhões correspondem a carteiras de crédito consideradas problemáticas. Em um movimento influenciado pelo Banco Central, que fez pressão sobre a instituição em meados de 2025, o BRB trocou esses ativos considerados ‘podres’ por outros que alegava ter ‘lastro real’.
A partir desta segunda-feira (6/4), o Metrópoles inicia uma série de reportagens exclusivas, revelando que os ativos aparentemente ‘saudáveis’ trocados pelo BRB também levantam questões sobre sua solidez. Os analistas sugerem que esses bilhões, difícil de recuperar, podem estar mais associados a riscos do que se imaginava.
Nos próximos dias, o Metrópoles irá detalhar como o BRB adquiriu negócios de alto risco, ignorando alertas da equipe técnica do banco sobre a falta de garantias e outros problemas associados. Entre as transações realizadas, destacam-se as cédulas de crédito bancário (CCBs) no valor de R$ 341 milhões, que foram transferidas para uma empresa com apenas R$ 10 mil de capital social. Esse negócio foi avalizado por um empresário com restrições no nome e com garantias limitadas a R$ 30 milhões.
Negócios de Alto Risco
No total, o BRB incorporou R$ 2,2 bilhões em CCBs provenientes do Banco Master. Esses documentos são compromissos que garantem o pagamento de empréstimos concedidos pelo Master. Caso os devedores não honrem seus compromissos, o BRB arcará com o prejuízo.
Durante a avaliação do que o Master tinha a oferecer em troca das carteiras problemáticas da Credcesta, a equipe técnica do BRB analisou as operações do banco de Vorcaro com 11 grupos empresariais, encontrando um padrão preocupante. O relatório das diretorias de Finanças e Controladoria e de Atacado e Governo, datado de junho de 2025, destaca que em todas essas transações os financiamentos envolviam riscos elevados. Esses riscos se relacionavam, principalmente, a projetos em fase inicial ou aqueles com histórico de dificuldades, incluindo alguns em estado de insolvência.
Tradicionalmente, na análise de crédito, o tomador do empréstimo deve demonstrar sua capacidade de pagamento. No entanto, a abordagem do Master foi considerada ‘heterodoxa’ pelos técnicos do BRB, já que buscava operações de maior risco em troca de um retorno potencialmente maior. De acordo com a avaliação técnica, Daniel Vorcaro, ao financiar certos projetos, almejava ganhos superiores aos spreads convencionais, vislumbrando oportunidades de participação societária nas empresas financiadas e em fundos de investimentos relacionados.
Estratégias Questionáveis do Master
A equipe do BRB acreditava que, por trás de cada empréstimo do Master, havia uma rede complexa de documentos não incluídos nas pastas apresentadas, além de acordos que permitiram a Vorcaro aumentar sua participação nas empresas tomadoras de crédito.
“É importante destacar que uma parte significativa da estratégia do Master, que pode ter influenciado a concessão de crédito, envolve contratos omissos nas CCBs, como instrumentos de divisão de lucros e opções de compra e venda de cotas das empresas financiadas. Fundamentalmente, o que se observa é a presença de ‘upsides’ que não se restringem ao pagamento do crédito pela empresa”, afirma o relatório técnico do BRB.
Frente a esses negócios controversos, que não atendiam os critérios de elegibilidade do BRB e que certamente não seriam aceitos por bancos tradicionais, a equipe técnica emitiu alertas sobre os potenciais riscos. Contudo, as instâncias decisórias do BRB optaram por assumir esses riscos, sem que se soubesse ainda a extensão real do prejuízo.