Cooperativismo de Crédito: Uma Alternativa Viável
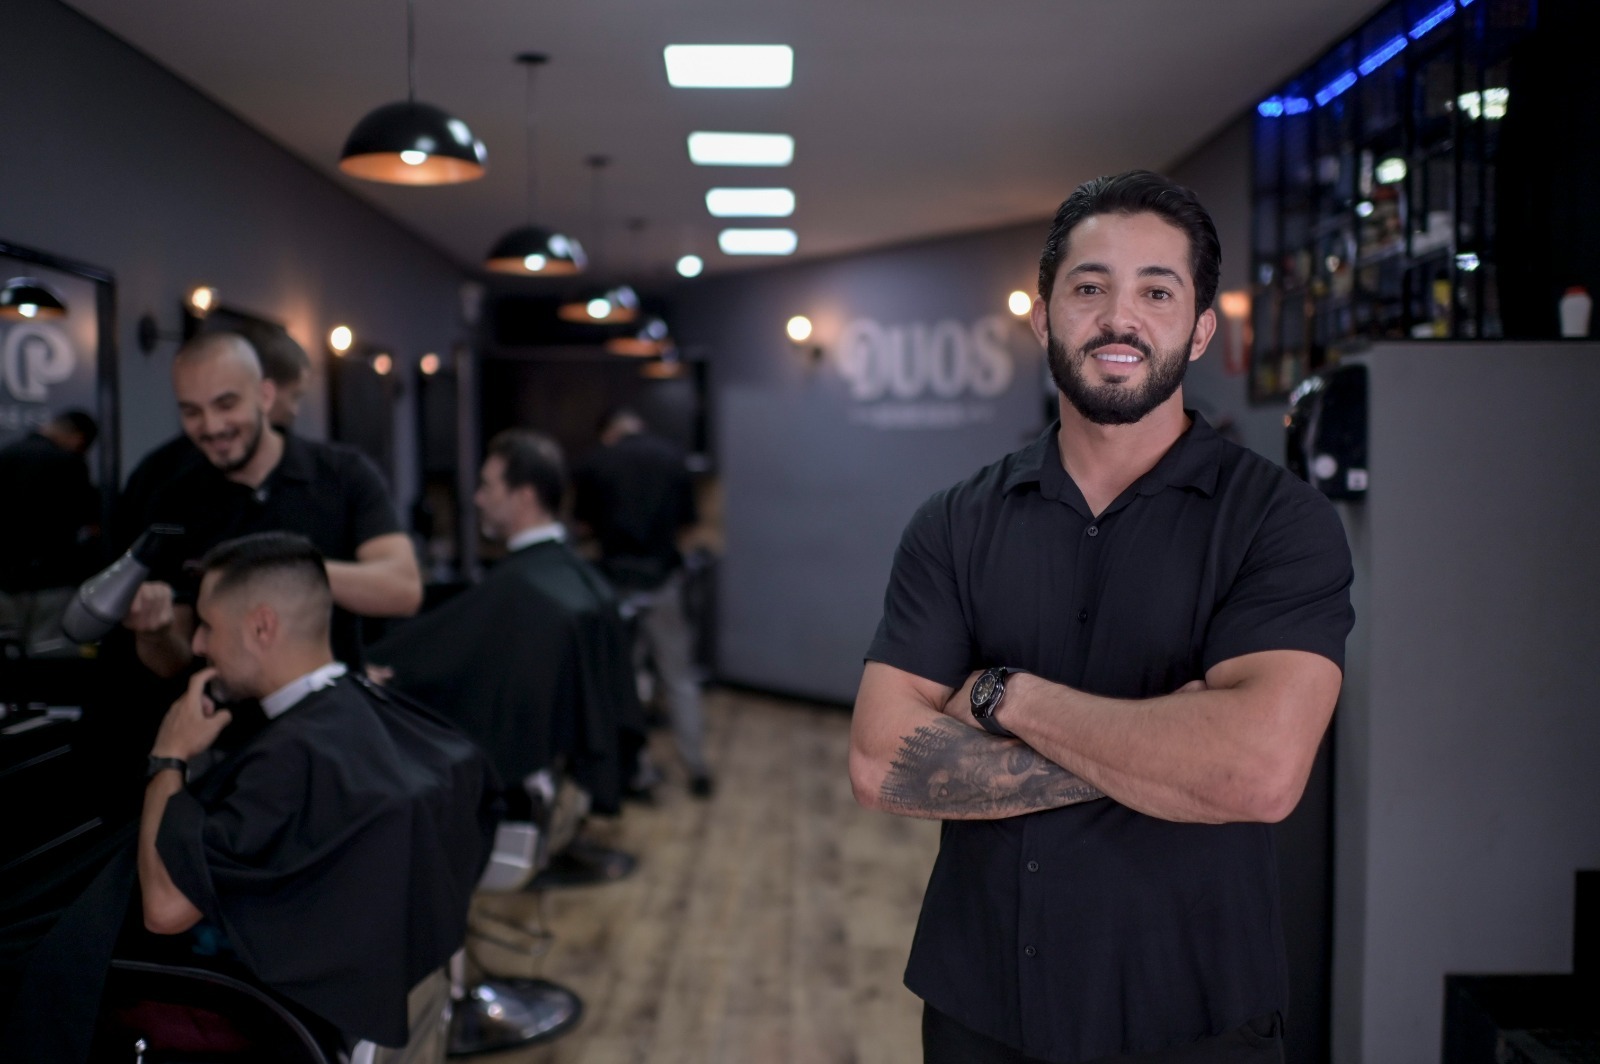
O cooperativismo de crédito se firma como uma solução essencial para pequenos empreendedores no Brasil, especialmente ao democratizar o acesso ao capital. Samuel Paulo, por exemplo, proprietário da Duo Barbearia, localizada na região Oeste de Belo Horizonte, ilustra bem essa realidade. Natural da Zona da Mata mineira, Samuel mudou-se para a capital há uma década em busca de novas oportunidades. Após atuar em diversas barbearias, ele decidiu abrir seu próprio negócio em 2021, mas enfrentou a dificuldade de obter crédito para reformar e estruturar seu espaço.
Foi então que um encontro com o modelo cooperativista mudou sua trajetória. Um cliente, que era gerente do Sicredi, apresentou a Samuel as vantagens de se associar a uma cooperativa. “Eu vim do zero. Minha família sempre trabalhou na roça, com uma renda modesta. Quando a cooperativa conheceu meu projeto, liberou o crédito necessário para iniciarmos a reforma do jeito que sonhávamos. Sem esse empréstimo, nada disso teria sido possível”, afirma ele, agora usuário tanto da conta pessoal quanto da conta jurídica no Sicredi.
Samuel também ressalta a relevância da participação nos resultados: “Todo ano, recebemos uma porcentagem do lucro. Esse retorno é muito significativo para nós”. Com uma equipe composta por oito profissionais, ele já sonha com a abertura de uma nova unidade, contando novamente com o apoio do cooperativismo. “Pretendo usar o crédito do Sicredi mais uma vez. Já fiz até simulação”, finaliza.
Sicredi: Um Ponto de Luz no Cooperativismo
O Sicredi, mencionado por Samuel, destaca-se como um dos principais sistemas cooperativos em Minas Gerais. Recentemente, a instituição anunciou um novo ciclo de expansão, prevendo a abertura de 43 agências em 21 municípios até 2026. Esse movimento é um reflexo do crescimento contínuo observado em 2025, que encerrou com 289 agências em 262 cidades mineiras e 562 mil associados.
Atualmente, o sistema no Brasil acumula 10 milhões de associados e cerca de R$ 500 bilhões em ativos. Segundo Leandro Gindri de Lima, diretor-executivo da Central Sicredi Sul/Sudeste, a adesão à cooperativa é simples: “Para se tornar um sócio, a pessoa precisa aportar um capital social de apenas R$ 20 na abertura da conta”, explica. Esse valor se relaciona à cota capital, que é aumentada com a participação nos lucros e pode ser resgatada na aposentadoria ou no fechamento da conta.
O Sicredi opera sob um modelo de livre admissão, atendendo tanto a pessoas físicas quanto a empresas de diversos portes. Leandro enfatiza o aspecto de segurança: “Trabalhamos em um regime solidário, que permite que uma cooperativa apoie a outra, evitando fechamentos. Vocês não ouvirão falar de uma cooperativa Sicredi quebrando”, garante. O executivo afirma que a instituição prioriza investimentos de baixo risco e taxas competitivas, reinvestindo os recursos nas comunidades que atende.
Sicoob: Força e Crescimento no Cooperativismo
O Sicoob também se destaca no cenário do cooperativismo em Minas Gerais, com dados que apontam para um crescimento significativo. Em dezembro de 2025, a instituição contava com 2,8 milhões de cooperados e 1.491 agências, movimentando R$ 116,2 bilhões em ativos e R$ 54 bilhões em operações de crédito. Nacionalmente, o Sicoob acumulou, até setembro de 2025, R$ 417,5 bilhões em ativos, apresentando uma expansão média anual de 23% nos últimos cinco anos, superando os 11% do Sistema Financeiro Nacional (SFN).
Luiz Gonzaga Viana Lage, presidente do conselho de administração do Sicoob Central Cecremge, atribui o sucesso da cooperativa ao suporte oferecido aos pequenos negócios e ao agronegócio. “O Sicoob se estabelece como principal agente financeiro para micro e pequenas empresas em Minas e é um dos líderes no setor rural, sendo o segundo maior repassador de crédito rural do estado. Essa atuação facilita o acesso ao crédito, fortalece cadeias produtivas e impulsiona o desenvolvimento regional”, destaca.
Para se manter relevante em um mundo cada vez mais digital, o Sicoob adota um modelo híbrido. Enquanto investe em um ‘super app’, a cooperativa preserva a maior rede física do país. “Essa estratégia antecipa as necessidades do consumidor, garantindo conveniência e uma experiência completa, adaptada ao cooperado”, conclui Luiz.
Cresol: Foco no Interior de Minas Gerais
A Cresol também está em expansão em Minas Gerais, focando em municípios de pequeno e médio porte. Com 45,6 mil cooperados e 57 agências (sendo 10 abertas em 2025), a cooperativa possui R$ 2 bilhões em ativos e uma carteira de crédito de R$ 1,7 bilhão. Em nível nacional, a Cresol alcançou 1 milhão de associados em 2025, com R$ 53 bilhões em ativos totais e um crescimento médio de 30% nos últimos sete anos.
O vice-presidente da Cresol, Adriano Michelon, explica que a estratégia da cooperativa prioriza a proximidade com o cooperado e o interior: “Estamos focando em municípios menores, que é onde nossa identidade se encontra”, diz ele. A cooperativa atua em mais de 150 municípios mineiros, concentrando seus esforços principalmente na Zona da Mata e no Vale do Jequitinhonha. Para 2026, a expectativa é abrir pelo menos 10 novas unidades em Minas, com um crescimento cooperativo projetado de 25% ao ano em volume de negócios.