Radar notifica SLC Agrícola sobre venda de terras e inicia prazo para decisão
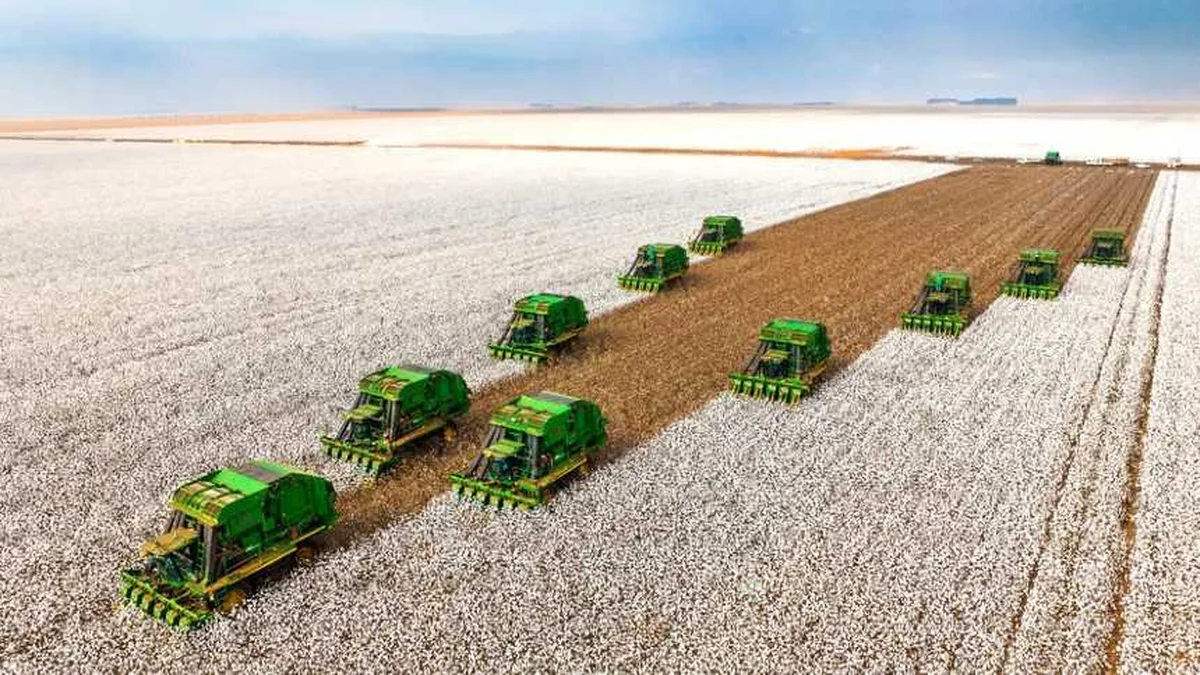
Na manhã desta quinta-feira, 18 de junho, a SLC Agrícola comunicou ao mercado que foi oficialmente notificada pela Radar, empresa de propriedades agrícolas controlada pela Cosan, sobre a negociação de 41,2 mil hectares de terras com o Grupo Bom Futuro, pelo montante de R$ 1,85 bilhão. Entre as fazendas envolvidas na transação, a SLC possui contrato vigente de arrendamento sobre 17,6 mil hectares, o que lhe confere o direito de preferência para aquisição dos imóveis.
Prazo para exercício do direito de preferência e os desafios estratégicos
Com a notificação, a SLC Agrícola entrou em um período decisivo, tendo um prazo contratual para avaliar a possibilidade de exercer a preferência na compra das terras. Embora a empresa não tenha divulgado o tempo exato, uma fonte próxima aos contratos informou que esse prazo é de 30 dias a partir da notificação. A companhia está avaliando as condições comerciais da oferta e irá se manifestar dentro do prazo estabelecido.
Nos últimos anos, a SLC vinha adotando uma política de crescimento baseada em um modelo asset light, focado em arrendamentos e evitando a imobilização de capital em aquisições. Portanto, uma eventual compra dessas propriedades representaria uma mudança significativa na estratégia, além de potencialmente aumentar o endividamento da empresa.
Por outro lado, abrir mão do direito de preferência implicaria na primeira redução da área arrendada em anos e na perda de propriedades maduras, nas quais foram investidos milhões para aprimorar a capacidade produtiva, especialmente para a cultura do algodão.
Contexto financeiro e posicionamento do CEO da SLC
Em entrevista concedida ao AgFeed no início da semana, antes da divulgação da negociação, o CEO da SLC, Aurélio Pavinato, comentou sobre a disposição da empresa em aproveitar oportunidades de investimento. Ele destacou que ainda há espaço para maior alavancagem financeira, considerando o momento de oportunidades no setor agrícola e a expectativa de um novo ciclo positivo para as commodities.
Leia também: Porsche Cayenne Electric estreia em Belo Horizonte com tecnologia avançada
Leia também: Trump critica ataques israelenses ao Líbano e defende ação síria contra Hezbollah
Pavinato ressaltou que a maior parte da dívida da SLC está relacionada ao custeio das lavouras, sendo que 81% do endividamento é de longo prazo, o que proporciona maior estabilidade financeira.
Repercussão no mercado financeiro e análises sobre as propriedades envolvidas
No mercado financeiro, a notícia da venda das terras arrendadas pela SLC levou analistas a buscar compreender o impacto sobre as operações da empresa. Como as propriedades negociadas não foram detalhadas, especialistas passaram a investigar os contratos de arrendamento existentes e a cruzar essas informações com o portfólio da SLC para estimar quais fazendas estão envolvidas.
Segundo reportagem do site The Agribiz, as fazendas em negociação estariam localizadas no Mato Grosso, nas regiões dos municípios de Diamantino e Campo Novo do Parecis. Entre elas, destacam-se a Pampeira, com mais de 19 mil hectares arrendados, e a Piracema, com 8,7 mil hectares. Outra fazenda mencionada é a Paiaguás, em Diamantino, que reúne áreas próprias e arrendadas pela SLC, incluindo terras da Radar.
Estratégia da Cosan e análise do BTG Pactual
Do lado da Cosan, a expectativa está voltada para a definição do comprador das terras. A decisão de se desfazer de ativos foi avaliada positivamente pelo banco de investimentos BTG Pactual, que destacou que a holding está migrando de um modelo de expansão contínua para um de monetização dos ativos acumulados, com a Radar sendo uma peça central nessa estratégia.
Leia também: Governo de Minas lança Panorama do Comércio Exterior da RMBH com dados de 2025
Leia também: Don Luchesi Distillery: a melhor destilaria artesanal do mundo está em Minas Gerais
O BTG Pactual ressaltou que as terras da Radar apresentam retorno anual de aproximadamente 3%, enquanto o custo da dívida da holding é da ordem de 16%, gerando uma perda anual de cerca de 13 pontos percentuais. Isso cria um forte incentivo econômico para a venda dos ativos.
A análise do banco mostra que, para a Cosan, vender blocos maiores de terras com desconto é mais vantajoso do que alienar pequenas parcelas sem desconto. Por exemplo, a venda de 40 mil hectares por ano com um desconto de 15% sobre o valor avaliado resultaria em um valor presente líquido cerca de 15% superior ao cenário de vender 10 mil hectares sem desconto.
Perspectivas para a Cosan e o mercado
O relatório do BTG Pactual mantém recomendação de compra para as ações da Cosan, com preço-alvo de R$ 8,00 por ação, sugerindo um potencial de valorização de 145% em doze meses em relação ao preço de fechamento divulgado. O banco argumenta que o mercado ainda precifica a complexidade acumulada pela Cosan, e que a simplificação da estrutura e a monetização dos ativos poderão liberar valor significativo para os acionistas.
Assim, a operação de venda das terras da Radar representa o primeiro grande teste da estratégia de monetização da Cosan, indicando como a holding pretende reduzir seu endividamento e simplificar sua estrutura nos próximos anos.